Domain mix-mastering.de kaufen?
Wir ziehen mit dem Projekt
mix-mastering.de um.
Sind Sie am Kauf der Domain
mix-mastering.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain mix-mastering.de kaufen?
Was ist die typische Abschreibungsdauer für materielle Anlagegüter in einem Unternehmen? Welche Faktoren beeinflussen die Abschreibungsdauer von Vermögenswerten?
Die typische Abschreibungsdauer für materielle Anlagegüter beträgt in der Regel zwischen 3 und 50 Jahren, abhängig von der Art des Vermögenswerts. Faktoren, die die Abschreibungsdauer beeinflussen, sind die Nutzungsdauer des Vermögenswerts, der Restwert, die geplante Nutzung des Vermögenswerts und gesetzliche Vorschriften. Eine genaue Abschreibungsdauer wird durch eine sorgfältige Bewertung dieser Faktoren bestimmt. **
Wie lange sollte die Abschreibungsdauer für computerbasierte Anlagegüter sein? Was muss berücksichtigt werden, um die Abschreibungsdauer für ein Gebäude festzulegen?
Die Abschreibungsdauer für computerbasierte Anlagegüter sollte in der Regel zwischen 3 und 5 Jahren liegen, da sich die Technologie schnell weiterentwickelt. Bei der Festlegung der Abschreibungsdauer für ein Gebäude müssen Faktoren wie die Nutzungsdauer, der Wertverlust und die Instandhaltungskosten berücksichtigt werden. Außerdem spielen gesetzliche Vorschriften und steuerliche Aspekte eine Rolle bei der Bestimmung der Abschreibungsdauer. **

Ähnliche Suchbegriffe für Abschreibungsdauer
Top-Angebote
Produkte zum Begriff Abschreibungsdauer:
-
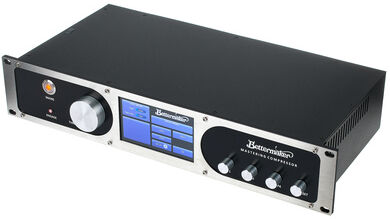
Bettermaker Mastering CompressorBettermaker Mastering Compressor; Signalweg komplett analog;alle Parameter werden digital über die Frontplatte und/oder die DAW über das Plugin gesteuert; 5" Touchscreen mit Hintergrundbeleuchtung; analoger VCA-Kompressor mit PEAK- oder RMS-Detection; Stereo-, Dual-Mono- und Mid/Side-Betriebsarten mit Solo- und Sidechain-Vorschaufunktion; Dry/Wet Mix Steuerung; HPF, LPF und voll konfigurierbarer parametrischer Sidechain-Filter; Abmessungen (HxBxT): 19" x 2 HE x 220 mm; Gewicht: 3,9 Kg2499,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Lowe, Norman: Mastering Modern World HistoryMastering Modern World History , The sixth edition of this bestselling book takes students on a journey through the 20th century and provides a clear overview of the key events which have shaped modern world history. Unrivalled in its broad coverage, it: - Surveys international relations and war , from 1900 to the present day - Examines the rise and fall of fascism and communism around the globe - Explores the international affairs of the major superpowers : the USA, Russia/USSR and China - Assesses the experience of decolonization in India, Africa and Latin America - Unpicks global issues , including economic crises and population increase Chapters feature maps, diagrams and end-of-chapter questions to support and reinforce understanding. This new edition has been updated to take account of new scholarship, and provide a more global approach to key chapters in modern world history. Key changes include: - New material on the Second World War, beginning with the outbreak of war between China and Japan, and touches upon Italy's campaigns in East and North Africa and Civil Wars taking place in China, Spain and the Ukraine - Coverage of new historical interpretations of the events that led to the First World War - New chapters on the history of the United States of America - A new chapter on Tsar Nicholas II and the Russian Revolutions of 1917. Mastering Modern World History is the go-to textbook for secondary school students and undergraduates studying modern world history and international relations, and an ideal companion for anyone with an interest in how the world got into its present state. , > , Auflage: 6. Auflage, Erscheinungsjahr: 202208, Produktform: Kartoniert, Beilage: Paperback, Autoren: Lowe, Norman~Traynor, John, Auflage: 22006, Auflage/Ausgabe: 6. Auflage, Seitenzahl/Blattzahl: 720, Abbildungen: 20 illustrations (plus the diagrams, tables and maps indicated below), Themenüberschrift: HISTORY / World, Keyword: Twentieth Century History; Twenty-First Century History; International Relations; European History; Global and Transnational History; undergraduate history; industrialisation; empire; Soviet Union; America; Europe; A level; First Second World War; I II One Two; US presidencies; Russia; Arab Spring; Islamism; BRIC countries; European Union; North South Korea; international politics; refresher World history; world economics; 20th century ideology; dictatorships; decolonization; civilisation; society; source questions; globalization; population explosion, Fachschema: Zwanzigstes Jahrhundert, Region: Welt, Zeitraum: 20. Jahrhundert (1900 bis 1999 n. Chr.)~21. Jahrhundert (2000 bis 2100 n. Chr.), Warengruppe: HC/Geschichte/Sonstiges, Fachkategorie: Geschichte allgemein und Weltgeschichte, Text Sprache: eng, Seitenanzahl: XVII, Seitenanzahl: 688, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Bloomsbury Academic, Verlag: Bloomsbury Academic, Länge: 234, Breite: 157, Höhe: 37, Gewicht: 960, Produktform: Kartoniert, Genre: Importe, Genre: Importe, Vorgänger EAN: 9781137276940 9781403939821 9780333685235, Herkunftsland: GROSSBRITANNIEN (GB), Katalog: LIB_ENBOOK, Katalog: Gesamtkatalog, Katalog: Internationale Lagertitel, Katalog: internationale Titel, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0060, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 14293433,47 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
FabFilter Mastering BundleFabFilter Mastering Bundle (ESD), Effekt-Plugin-Bundle, enthält vier Pro-Plugins für Mastering-Anwendungen, Pro-MB: Multiband-Kompressor, Pro-C 3: vielseiteiger Breitbandkompressor, Pro-Q 4: 24-Band-EQ, Pro-L 2: Brickwall Limiter419,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
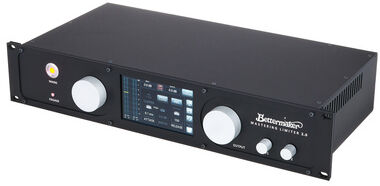
Bettermaker Mastering Limiter V2Bettermaker Mastering Limiter V2; Stereo-Limiter; hybrider 2-Kanal-Limiter mit digital gesteuertem VCA, Pluginsteuerung sowie Presetspeicher mit 399 Plätzen; komplett analoger Signalweg; schneller Limiter mit 0,1 - 250 ms Attack und 2 ms - 2 s Release sowie automatische Releasesteuerung; Color-Sektion mit MS-Matrix und 2 Color-Modulen die gleichzeigt verwendet werden können; Soft- und Hardclip-Funktion; komfortable Bedienung über Touchscreen; Endlosdrehregler für Ein- und Ausgangspegel; zwei menüabhängige Endlosdrehregler mit Drucktastenfunktion; umfangreiche Metering-Optionen mit Loudness-Meter, RTA, M-Meter, Phasemeter, PPM etc.; Stereo- oder MS-Betrieb; globaler Bypass und Bypass pro Kanal; über Plugin und USB-Verbindung steuer- und automatisierbar; unterstützte Formate: VST2 / VST3 / AU / AAXnative; Spezifikationen: max. Eingangspegel: +24 dBu; max. Ausgangspegel: +27 dBu (THD3399,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wie unterscheidet sich die Abschreibungsdauer für immaterielle Vermögenswerte von der für materielle Vermögenswerte? Welche Faktoren beeinflussen die Wahl der Abschreibungsdauer?
Die Abschreibungsdauer für immaterielle Vermögenswerte ist in der Regel länger als die für materielle Vermögenswerte, da immaterielle Vermögenswerte oft über einen längeren Zeitraum einen Nutzen generieren. Die Wahl der Abschreibungsdauer wird von Faktoren wie der erwarteten Nutzungsdauer, dem technologischen Fortschritt und den gesetzlichen Vorschriften beeinflusst. Unternehmen müssen die Abschreibungsdauer sorgfältig prüfen, um eine angemessene Bewertung ihrer Vermögenswerte sicherzustellen. **
-
Wie kann die Abschreibungsdauer für ein abnutzbares Wirtschaftsgut korrekt ermittelt werden? Was sind die üblichen Methoden zur Bestimmung der Abschreibungsdauer?
Die Abschreibungsdauer für ein abnutzbares Wirtschaftsgut kann durch die Nutzungsdauer oder die geschätzte Nutzungsmenge bestimmt werden. Übliche Methoden zur Bestimmung der Abschreibungsdauer sind die lineare Abschreibungsmethode, die degressive Abschreibungsmethode und die Leistungsabschreibungsmethode. Es ist wichtig, die Abschreibungsdauer regelmäßig zu überprüfen und gegebenenfalls anzupassen, um eine korrekte Bewertung des Wirtschaftsguts sicherzustellen. **
-
Was spricht für und gegen eine kurze Abschreibungsdauer?
Für eine kurze Abschreibungsdauer spricht, dass das Unternehmen schneller von steuerlichen Vorteilen profitieren kann und die tatsächliche Wertminderung des Vermögensgegenstands schneller berücksichtigt wird. Gegen eine kurze Abschreibungsdauer spricht, dass dadurch die Gewinne des Unternehmens kurzfristig sinken und somit die Steuerlast in den folgenden Jahren höher ausfallen kann. Zudem kann eine zu kurze Abschreibungsdauer dazu führen, dass der tatsächliche Wertverlust des Vermögensgegenstands nicht angemessen berücksichtigt wird. **
-
Was bestimmt die Abschreibungsdauer von Vermögensgegenständen in einem Unternehmen?
Die Abschreibungsdauer von Vermögensgegenständen wird durch die Nutzungsdauer bestimmt, also wie lange das Unternehmen den Vermögensgegenstand voraussichtlich nutzen wird. Zudem spielen gesetzliche Vorschriften und steuerliche Regelungen eine Rolle bei der Festlegung der Abschreibungsdauer. Die Abschreibungsdauer kann auch von betriebswirtschaftlichen Überlegungen und individuellen Unternehmensentscheidungen abhängen. **

Wie lange beträgt die durchschnittliche Abschreibungsdauer für Maschinen und Anlagen in der Industrie? Was ist die übliche Abschreibungsdauer für Immobilien in der gewerblichen Nutzung?
Die durchschnittliche Abschreibungsdauer für Maschinen und Anlagen in der Industrie beträgt in der Regel zwischen 5 und 10 Jahren. Die übliche Abschreibungsdauer für Immobilien in der gewerblichen Nutzung liegt meist zwischen 20 und 50 Jahren. **
Wie lange ist die durchschnittliche Abschreibungsdauer für Computerhardware in einem Unternehmen?
Die durchschnittliche Abschreibungsdauer für Computerhardware in einem Unternehmen beträgt in der Regel 3 bis 5 Jahre. Dies hängt jedoch von der Art der Hardware und der Nutzungsdauer ab. Nach Ablauf der Abschreibungsdauer wird die Hardware in der Regel ausgetauscht oder erneuert. **
Top-Angebote
Produkte zum Begriff Abschreibungsdauer:
-
Wizoo Publishing Mix&Mastering on The ComputerWizoo Publishing Mischen & Mastern mit dem Computer: Thomann Special Edition, von Jürgen Drogies, Ratgeber zum computerbasierten Mixing und Mastering, ISBN 9783934903739, DIN A5, 73/69 Seiten, in deutscher und englischer Sprache9,90 €*Versand: 2,99 €Sichere Weiterleitung zum Anbieter
-
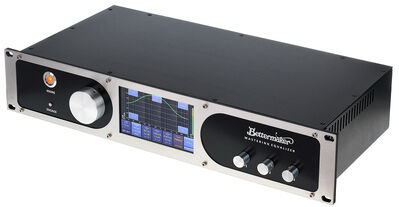
Bettermaker Mastering EqualizerBettermaker Mastering Equalizer; Stereo-Equalizer; analoger 2-Kanal-Equalizer mit digitaler Steuerung und Presetspeicher mit 399 Plätzen; Stereo-, Dual-Mono- und Mid/Side-Betrieb mit Solo-Funktion; Stereo 12 oder 24dB/Okt. Hochpassfilter mit einstellbarer Grenzfrequenz (10 Hz - 250 Hz)und Resonanz; vier parametrische Stereo-Filter mit jeweils ±15dB Gain und variabelem Q-Faktor (0,2 -7); EQ1: 22Hz – 470Hz (bell/shelf); EQ2: 90Hz – 2kHz (bell); EQ3: 480Hz – 10kHz (bell); EQ4: 1kHz – 23kHz (bell/shelf); zusätzlicher passiver Stereo-Equalizer mit erweiterter Hi-Boost-Sektion (20 und 28 kHz) und separaten Frequenzen für Low-Boost- und Low-Cut-Einstellungen; Gain Lock und Auto-Q Funktionen; über Plugin und USB-Verbindung steuer- und automatisierbar; unterstützte Formate: AU/VST/VST3/AAX; Spezifikationen: max. Eingangspegel: +23 dBu; max. Ausgangspegel: +23 dBu; Frequenzgang: 5Hz - 30kHz (+/- 0.1dB); Dynamikbereich: > 129 dB @ +18 dBu, 20 kHz BW; THD+N: 0.023% @ +4 dBu, 0.1% @ +18 dBu, 20-20 kHz; Crosstalk: min -90 dB @ 1KHz, max -55 dB @ 30Hz, +18 dBu, 20 kHz BW; 2x XLR Eingang symmetrisch; 2x XLR Ausgang symmetrisch; Abmessungen (HxBxT): 19" x 2 HE x 250 mm; Gewicht: 5,5 kg2739,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bettermaker Mastering CompressorBettermaker Mastering Compressor; Signalweg komplett analog;alle Parameter werden digital über die Frontplatte und/oder die DAW über das Plugin gesteuert; 5" Touchscreen mit Hintergrundbeleuchtung; analoger VCA-Kompressor mit PEAK- oder RMS-Detection; Stereo-, Dual-Mono- und Mid/Side-Betriebsarten mit Solo- und Sidechain-Vorschaufunktion; Dry/Wet Mix Steuerung; HPF, LPF und voll konfigurierbarer parametrischer Sidechain-Filter; Abmessungen (HxBxT): 19" x 2 HE x 220 mm; Gewicht: 3,9 Kg2499,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Lowe, Norman: Mastering Modern World HistoryMastering Modern World History , The sixth edition of this bestselling book takes students on a journey through the 20th century and provides a clear overview of the key events which have shaped modern world history. Unrivalled in its broad coverage, it: - Surveys international relations and war , from 1900 to the present day - Examines the rise and fall of fascism and communism around the globe - Explores the international affairs of the major superpowers : the USA, Russia/USSR and China - Assesses the experience of decolonization in India, Africa and Latin America - Unpicks global issues , including economic crises and population increase Chapters feature maps, diagrams and end-of-chapter questions to support and reinforce understanding. This new edition has been updated to take account of new scholarship, and provide a more global approach to key chapters in modern world history. Key changes include: - New material on the Second World War, beginning with the outbreak of war between China and Japan, and touches upon Italy's campaigns in East and North Africa and Civil Wars taking place in China, Spain and the Ukraine - Coverage of new historical interpretations of the events that led to the First World War - New chapters on the history of the United States of America - A new chapter on Tsar Nicholas II and the Russian Revolutions of 1917. Mastering Modern World History is the go-to textbook for secondary school students and undergraduates studying modern world history and international relations, and an ideal companion for anyone with an interest in how the world got into its present state. , > , Auflage: 6. Auflage, Erscheinungsjahr: 202208, Produktform: Kartoniert, Beilage: Paperback, Autoren: Lowe, Norman~Traynor, John, Auflage: 22006, Auflage/Ausgabe: 6. Auflage, Seitenzahl/Blattzahl: 720, Abbildungen: 20 illustrations (plus the diagrams, tables and maps indicated below), Themenüberschrift: HISTORY / World, Keyword: Twentieth Century History; Twenty-First Century History; International Relations; European History; Global and Transnational History; undergraduate history; industrialisation; empire; Soviet Union; America; Europe; A level; First Second World War; I II One Two; US presidencies; Russia; Arab Spring; Islamism; BRIC countries; European Union; North South Korea; international politics; refresher World history; world economics; 20th century ideology; dictatorships; decolonization; civilisation; society; source questions; globalization; population explosion, Fachschema: Zwanzigstes Jahrhundert, Region: Welt, Zeitraum: 20. Jahrhundert (1900 bis 1999 n. Chr.)~21. Jahrhundert (2000 bis 2100 n. Chr.), Warengruppe: HC/Geschichte/Sonstiges, Fachkategorie: Geschichte allgemein und Weltgeschichte, Text Sprache: eng, Seitenanzahl: XVII, Seitenanzahl: 688, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Bloomsbury Academic, Verlag: Bloomsbury Academic, Länge: 234, Breite: 157, Höhe: 37, Gewicht: 960, Produktform: Kartoniert, Genre: Importe, Genre: Importe, Vorgänger EAN: 9781137276940 9781403939821 9780333685235, Herkunftsland: GROSSBRITANNIEN (GB), Katalog: LIB_ENBOOK, Katalog: Gesamtkatalog, Katalog: Internationale Lagertitel, Katalog: internationale Titel, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0060, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 14293433,47 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist die typische Abschreibungsdauer für materielle Anlagegüter in einem Unternehmen? Welche Faktoren beeinflussen die Abschreibungsdauer von Vermögenswerten?
Die typische Abschreibungsdauer für materielle Anlagegüter beträgt in der Regel zwischen 3 und 50 Jahren, abhängig von der Art des Vermögenswerts. Faktoren, die die Abschreibungsdauer beeinflussen, sind die Nutzungsdauer des Vermögenswerts, der Restwert, die geplante Nutzung des Vermögenswerts und gesetzliche Vorschriften. Eine genaue Abschreibungsdauer wird durch eine sorgfältige Bewertung dieser Faktoren bestimmt. **
-
Wie lange sollte die Abschreibungsdauer für computerbasierte Anlagegüter sein? Was muss berücksichtigt werden, um die Abschreibungsdauer für ein Gebäude festzulegen?
Die Abschreibungsdauer für computerbasierte Anlagegüter sollte in der Regel zwischen 3 und 5 Jahren liegen, da sich die Technologie schnell weiterentwickelt. Bei der Festlegung der Abschreibungsdauer für ein Gebäude müssen Faktoren wie die Nutzungsdauer, der Wertverlust und die Instandhaltungskosten berücksichtigt werden. Außerdem spielen gesetzliche Vorschriften und steuerliche Aspekte eine Rolle bei der Bestimmung der Abschreibungsdauer. **
-
Wie unterscheidet sich die Abschreibungsdauer für immaterielle Vermögenswerte von der für materielle Vermögenswerte? Welche Faktoren beeinflussen die Wahl der Abschreibungsdauer?
Die Abschreibungsdauer für immaterielle Vermögenswerte ist in der Regel länger als die für materielle Vermögenswerte, da immaterielle Vermögenswerte oft über einen längeren Zeitraum einen Nutzen generieren. Die Wahl der Abschreibungsdauer wird von Faktoren wie der erwarteten Nutzungsdauer, dem technologischen Fortschritt und den gesetzlichen Vorschriften beeinflusst. Unternehmen müssen die Abschreibungsdauer sorgfältig prüfen, um eine angemessene Bewertung ihrer Vermögenswerte sicherzustellen. **
-
Wie kann die Abschreibungsdauer für ein abnutzbares Wirtschaftsgut korrekt ermittelt werden? Was sind die üblichen Methoden zur Bestimmung der Abschreibungsdauer?
Die Abschreibungsdauer für ein abnutzbares Wirtschaftsgut kann durch die Nutzungsdauer oder die geschätzte Nutzungsmenge bestimmt werden. Übliche Methoden zur Bestimmung der Abschreibungsdauer sind die lineare Abschreibungsmethode, die degressive Abschreibungsmethode und die Leistungsabschreibungsmethode. Es ist wichtig, die Abschreibungsdauer regelmäßig zu überprüfen und gegebenenfalls anzupassen, um eine korrekte Bewertung des Wirtschaftsguts sicherzustellen. **
Ähnliche Suchbegriffe für Abschreibungsdauer
-
FabFilter Mastering BundleFabFilter Mastering Bundle (ESD), Effekt-Plugin-Bundle, enthält vier Pro-Plugins für Mastering-Anwendungen, Pro-MB: Multiband-Kompressor, Pro-C 3: vielseiteiger Breitbandkompressor, Pro-Q 4: 24-Band-EQ, Pro-L 2: Brickwall Limiter419,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bettermaker Mastering Limiter V2Bettermaker Mastering Limiter V2; Stereo-Limiter; hybrider 2-Kanal-Limiter mit digital gesteuertem VCA, Pluginsteuerung sowie Presetspeicher mit 399 Plätzen; komplett analoger Signalweg; schneller Limiter mit 0,1 - 250 ms Attack und 2 ms - 2 s Release sowie automatische Releasesteuerung; Color-Sektion mit MS-Matrix und 2 Color-Modulen die gleichzeigt verwendet werden können; Soft- und Hardclip-Funktion; komfortable Bedienung über Touchscreen; Endlosdrehregler für Ein- und Ausgangspegel; zwei menüabhängige Endlosdrehregler mit Drucktastenfunktion; umfangreiche Metering-Optionen mit Loudness-Meter, RTA, M-Meter, Phasemeter, PPM etc.; Stereo- oder MS-Betrieb; globaler Bypass und Bypass pro Kanal; über Plugin und USB-Verbindung steuer- und automatisierbar; unterstützte Formate: VST2 / VST3 / AU / AAXnative; Spezifikationen: max. Eingangspegel: +24 dBu; max. Ausgangspegel: +27 dBu (THD3399,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
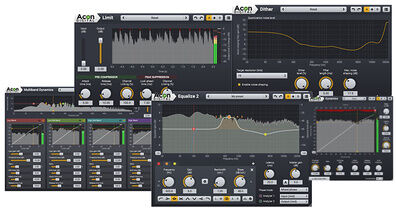
Acon Digital Mastering SuiteAcon Digital Mastering Suite (ESD); Plugin-Bundle; fünf auf transparentes Mastering zugeschnittene Werkzeuge für Stereosignale und Mehrkanalformate bis zu 7.1.6; Acon Digital Dynamics: Kombination aus Kompressor und Expander bzw. Gate; variable Look-Ahead-Funktion; Sidechain mit umfangreichem EQ; regelbare Kniecharakteristik; Auto-Release und -Gain uvm.; Acon Digital Multiband Dynamics: bis zu vier Frequenzbänder; Frequenzweichen mit einstellbarer Trennfrequenz und Flankensteilheit; integrierte Spektralanalyse; intelligenter Look-Ahead-Algorithmus; pro Band ratio-abhängige Kompressor- oder Expanderfunktion; variable Kniecharakteristik; Auto-Release; Acon Digital Limit: Limiter mit intelligentem Look-Ahead-Algorithmus; zweistufige Bearbeitung mit Pre-Kompressor und darauf folgendem Peak-Limiter-Algorithmus; Auto-Release-Funktion; grafische Verlaufskurve zeigt Pegel und Pegelreduktion für die letzten fünf Sekunden; Acon Digital Equalize: bis zu 12 vollparametrische Bänder mit acht unterschiedlichen Filter-Typen; minimalphasiger linearphasiger oder gemischt-phasiger Filtermodus zur Auswahl; Mitten-, Seiten-, Links-, Rechts- oder Stereobearbeitung sowie Solo- und Bypass-Funktion pro Band wählbar; umschaltbar zwischen Konstant-Q und Proportional-Q; zeitgleiche Bearbeitung mehrerer Bänder; dualer Spektrum-Analyzer mit verschiedenen Anzeige-Optionen zur optischen Kontrolle; Acon Digital Dither: Triangular Probability Density Function (TPDF) Dithering-Algorithmus; physcho-akustisches Noise-Shaping mit regelbarer Filterlänge und Filterverstärkung125,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Manley Massive Passive MasteringManley Massive Passive Stereo EQ, Masteringversion mit Rasterpotis und geänderte Filter für Masteringeinsatz, Manley Massive Passive Stereo EQ, 2 Kanal EQ, 4 Bänder pro Kanal, Schaltkreis komplett passiv, überlappende Frequenzbereiche, jedes Band bietet die Möglichkeit von Shelf oder Bell, Pro Band: Cut, Boost und Aus, Röhren Make-Up Gain, passive Hochpass- und Tiefpassfilter, Pegel +4 dBU (kann intern auf - 10 umgestellt werden), EQ Frequenzregelbereich: 22 bis 27000 Hz, EQ Boost/Cut Bereich: 20 dB Boost / 20 dB Cut, Frequenzbereich: +/- 2 dB: 8 - 60000 Hz, Maximal Ausgang bei 1.5% THD +37 dBv; +26dBv bei 20 Hz, THD & Noise (1KHz bei +4 dBu): 0.06%, Noise Floor (im Bezug auf +4dBu): -85 dB (A Weight), Dynamic Range: 120 dB, Bypass Schalter, Ein- und Ausgänge als sym. XLR und 6,3mm Klinke, Gewicht: ca. 9,5 kg7299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was spricht für und gegen eine kurze Abschreibungsdauer?
Für eine kurze Abschreibungsdauer spricht, dass das Unternehmen schneller von steuerlichen Vorteilen profitieren kann und die tatsächliche Wertminderung des Vermögensgegenstands schneller berücksichtigt wird. Gegen eine kurze Abschreibungsdauer spricht, dass dadurch die Gewinne des Unternehmens kurzfristig sinken und somit die Steuerlast in den folgenden Jahren höher ausfallen kann. Zudem kann eine zu kurze Abschreibungsdauer dazu führen, dass der tatsächliche Wertverlust des Vermögensgegenstands nicht angemessen berücksichtigt wird. **
-
Was bestimmt die Abschreibungsdauer von Vermögensgegenständen in einem Unternehmen?
Die Abschreibungsdauer von Vermögensgegenständen wird durch die Nutzungsdauer bestimmt, also wie lange das Unternehmen den Vermögensgegenstand voraussichtlich nutzen wird. Zudem spielen gesetzliche Vorschriften und steuerliche Regelungen eine Rolle bei der Festlegung der Abschreibungsdauer. Die Abschreibungsdauer kann auch von betriebswirtschaftlichen Überlegungen und individuellen Unternehmensentscheidungen abhängen. **
-
Wie lange beträgt die durchschnittliche Abschreibungsdauer für Maschinen und Anlagen in der Industrie? Was ist die übliche Abschreibungsdauer für Immobilien in der gewerblichen Nutzung?
Die durchschnittliche Abschreibungsdauer für Maschinen und Anlagen in der Industrie beträgt in der Regel zwischen 5 und 10 Jahren. Die übliche Abschreibungsdauer für Immobilien in der gewerblichen Nutzung liegt meist zwischen 20 und 50 Jahren. **
-
Wie lange ist die durchschnittliche Abschreibungsdauer für Computerhardware in einem Unternehmen?
Die durchschnittliche Abschreibungsdauer für Computerhardware in einem Unternehmen beträgt in der Regel 3 bis 5 Jahre. Dies hängt jedoch von der Art der Hardware und der Nutzungsdauer ab. Nach Ablauf der Abschreibungsdauer wird die Hardware in der Regel ausgetauscht oder erneuert. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.